解码纯净设备行业新浪潮 技术与需求双轮驱动下的突围与展望
随着半导体、生物医药、新能源、食品饮料等高端制造业的快速迭代,以及公众对健康生活环境要求的指数级提升,“纯净设备”这一看似专业的词汇,正悄然从工业后台走向社会关注的前沿。从芯片制造所需的超纯水系统,到家庭厨房里的直饮水机,再到手术室里的层流净化设备,纯净设备行业正经历一场由技术裂变与需求爆发共同驱动的新浪潮。
一、工业级纯净设备:尖端制造的“隐形护城河”
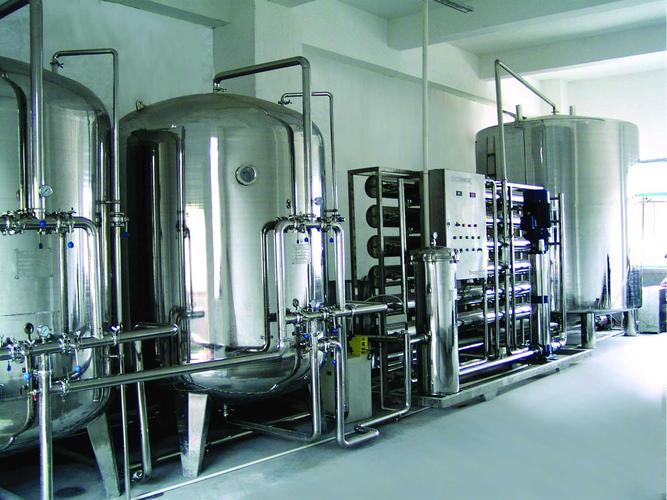
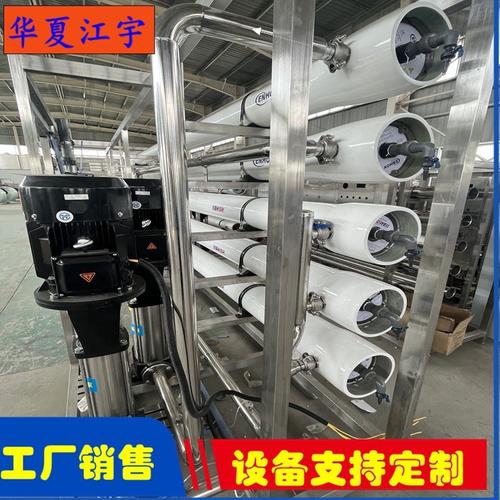
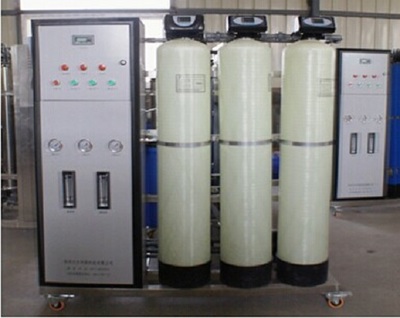
在半导体行业,粒径大于0.05微米的颗粒或极微量的金属离子,就足以让一整片晶圆报废。因此,用于芯片清洗和制程的超纯水设备、高纯气体纯化装置、无尘室FFU(风机过滤单元)等,成为了产业链上的关键环节。据行业数据,2024年全球半导体级超纯水系统市场规模已突破百亿美元,年复合增长率维持在8%以上。国内头部企业近年来在反渗透膜、电去离子(EDI)模块、TOC(总有机碳)降解器等核心部件上持续投入,正逐步打破海外垄断。
生物医药领域同样如此:疫苗生产、细胞培养对注射用水(WFI)的纯净度要求,让多效蒸馏水机、纯蒸汽发生器等设备迎来稳定增长。新能源电池制造中,对NMP回收提纯、纯水冲洗工序的工艺升级,也在催生更高效、更低能耗的纯净设备方案。
二、商用与家用净水:从“安全”迈向“健康与智能”
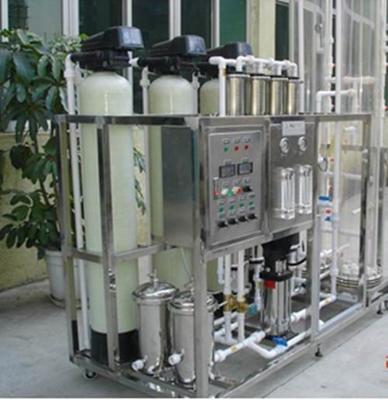
当纯净设备走入日常视野,最直观的变化在于饮用水。传统家用净水器市场已趋于饱和,但新一轮技术升级正在重塑竞争格局。消费者不再只满足于“没有杂质”,而是追求“保留有益矿物质”、“即热即饮”、“智能监测滤芯寿命”乃至“全屋净水软水一体化”。
头部品牌纷纷引入选择性过滤技术(如纳滤),在去除重金属、抗生素的同时保留钾、钙等有益离子,标志着纯净设备正从“绝对纯净”向“精准净化”转变。与此物联网与AI算法使设备能够自动感知水质、优化冲洗周期、远程诊断故障,设备的“服务属性”愈发凸显。
三、技术趋势:绿色低碳与模块化设计成主流
纯净设备行业的高能耗、高水耗一直是痛点。传统反渗透系统水回收率仅有50%~60%,而新一代工业级系统通过能量回收装置、浓水循环工艺,已将回收率提升至85%以上。在“双碳”目标约束下,更低能耗的膜法处理、太阳能驱动的分布式净水装置、以及基于AI的节能控制算法,正成为研发重点。
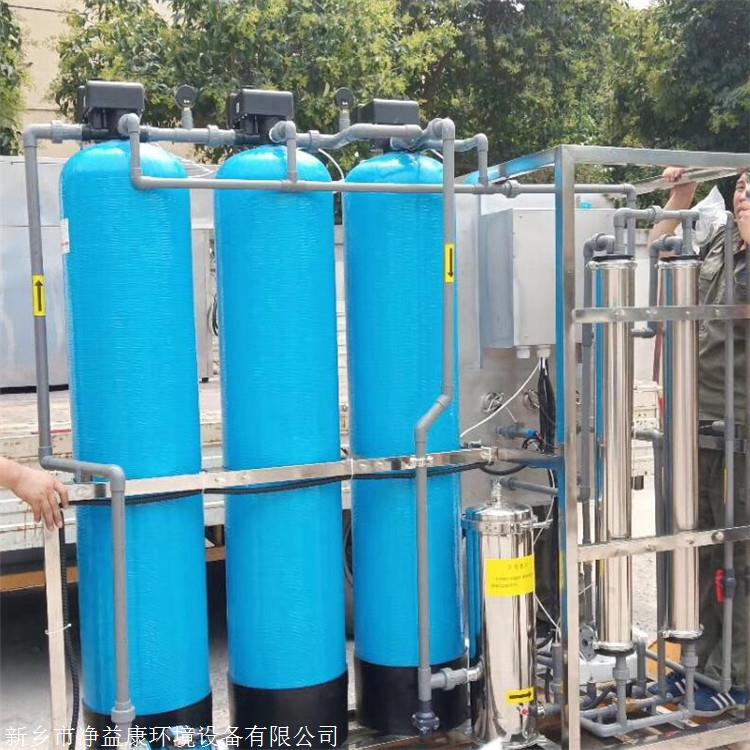
另一个显著趋势是模块化与即插即用。无论是制药企业扩建产线,还是家庭增配饮水点位,模块化纯净单元让安装、扩容与维护都更为灵活。模块间的通信协议逐渐走向统一,为系统集成商降低了二次开发成本。
四、挑战与机遇并存:标准化与产业链协同短板
尽管前景广阔,行业仍面临挑战。首当其冲的是标准不一:工业纯水、医用纯水与饮用水各自依据的标准体系存在交叉但并不统一,给跨领域设备商带来合规成本。核心材料如高端反渗透膜、淡化膜依然一部分依赖进口,国产替代尚需突破材料科学与精密制造的瓶颈。
售后服务网络在低线城市及海外市场仍显薄弱,设备的长期稳定运行依赖及时更换耗材和校准传感器,这一点在商用净水领域已成客户满意度的决定性因素。谁能让“卖设备”转化为“卖持续保障的水质”,谁就能占据高粘性市场。
五、展望:从设备到水质即服务(WaaS)
未来的纯净设备行业,不只在制造硬件,更在构建服务生态。可以预见,纯净设备将越来越像“水质运营商”:企业用户按月付费获得符合工艺要求的纯水,家庭用户则像订购牛奶一样订购纯净水的持续供应。设备本身融入建筑与产线,检测数据实时上传至区块链用以溯源品质。跨界融合——精密制造、材料科学、物联网与环保科技的碰撞,正在让这一曾经隐身的行业走到聚光灯下。
可见,一滴纯净的水或一颗无尘的滤芯背后,是一整套靠技术创新驱动的庞大产业链。谁能率先围绕“低碳、精准、智能服务”建立新范式,谁就能在这场纯净设备的浪潮中破局前行。